;)
;)
;)




 이미지 확대보기
이현지 유진투자증권 연구원은 “올해 2분기와 3분기 BTS 투어가 온기 반영되며 견조한 실적을 기록하고 있음에도 현재 주가는 2027년 예상 주가수익비율(PER) 19.9배로 BTS의 내년 상반기 투어 이후 하반기 활동에 대한 불확실성이 주가를 누르고 있는 상황”이라고 판단했다.
하이브의 3분기 연결 기준 매출액을 전년 동기 대비 100.5% 증가한 1조4583억원을 기록할 것으로 전망했다. 영업이익은 1667억원으로 흑자 전환할 것으로 예상했다. 매출액과 영업이익 모두 시장 컨센서스에 부합하는 수준이다. 영업이익률은 11.4%로 전년 동기 대비 17.2%포인트 개선될 것으로 예상했다.
 이미지 확대보기
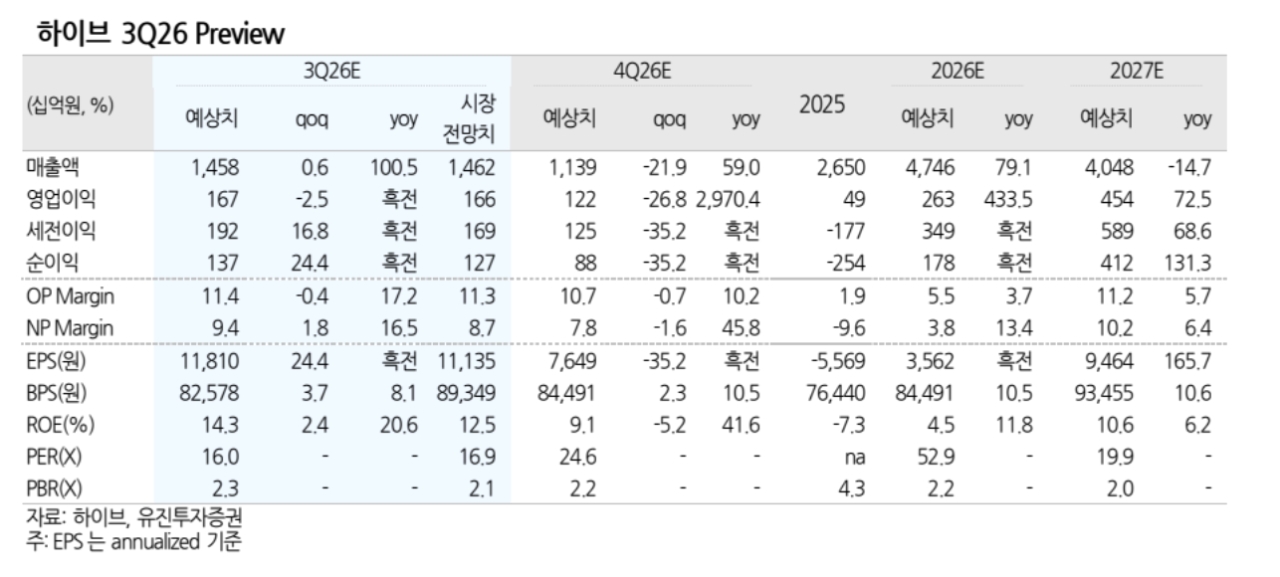
이 연구원은 "특히 BTS의 월드투어가 북미와 유럽 스타디움에서 총 24회 진행되면서 공연 매출 확대를 견인한 것으로 분석했다"면서 "3분기 공연 매출액은 7010억원으로 전분기 대비 8.2% 증가하고, 상품기획(MD)·라이선싱 매출액도 3470억원으로 11.6% 늘어날 것으로 추정했다"고 분석했다.
아울러 “공연은 BTS 월드투어가 북미, 유럽 스타디움에서 총 24회 진행되며 외형을 견인한 가운데, 전분기 신보를 발매한 다양한 아티스트들의 월드투어가 더해지며 전분기 대비 콘서트 매출이 성장할 것”이라며 “투어 확대 및 BTS MD 판매 호조 영향으로 콘서트와 MD 모두 역대 최대 매출을 기록할 것”이라고 내다봤다.
BTS가 이끄는 실적 성장 속에서 저연차 아티스트들의 빠른 팬덤 확대가 긍정적인 요인으로 꼽았다. 이 연구원은 "코르티스는 지난 5월 발매한 미니앨범을 립밤과 주사위, 볼 등 다양한 형태로 출시하면서 3분기에 기존 앨범만 약 180만장 판매한 것으로 추정됐다"면서 “4분기 신보 컴백이 없다고 가정하더라도 이미 올해 500만장 이상의 누적 판매량을 기록할 것으로 전망한다”고 예측했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.